
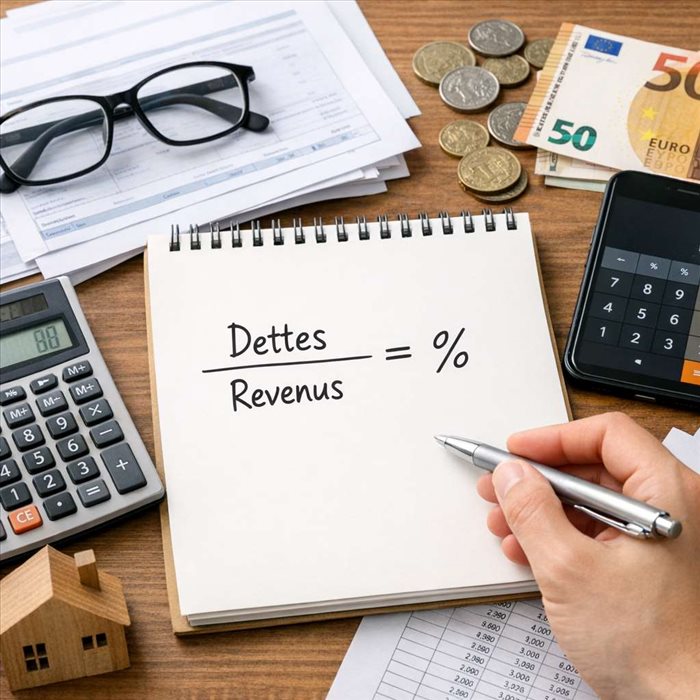
Avant de demander un crédit immobilier, un prêt à la consommation ou un regroupement de crédits, une question revient souvent : quelle part de vos revenus est déjà consacrée au remboursement de vos dettes ? Le taux d’endettement permet justement de mesurer cet équilibre. Simple à calculer, il aide à évaluer votre capacité à emprunter sans fragiliser votre budget.
Le taux d’endettement correspond à la part de vos revenus mensuels consacrée au remboursement de vos charges financières régulières. Il est exprimé en pourcentage. Concrètement, si vous gagnez 3 000 euros nets par mois et que vous remboursez 900 euros de crédits, votre taux d’endettement est de 30 %.
Cet indicateur est utilisé par les banques, les courtiers et les organismes de crédit pour apprécier votre situation financière. Il ne résume pas à lui seul votre profil, mais il donne une première indication sur votre capacité à assumer une nouvelle mensualité. Plus le taux est élevé, plus le risque de déséquilibre budgétaire augmente.
En France, la référence la plus connue est le seuil de 35 % d’endettement, souvent utilisé dans le cadre d’un crédit immobilier. Ce plafond n’est pas une règle absolue dans toutes les situations, mais il constitue un repère majeur pour les établissements prêteurs, notamment depuis les recommandations du Haut Conseil de stabilité financière.
Le calcul est relativement simple. Il suffit de diviser le montant total de vos charges de crédit par vos revenus mensuels nets, puis de multiplier le résultat par 100. La formule est la suivante : charges mensuelles de crédit divisées par revenus mensuels nets, multipliées par 100. Le résultat obtenu correspond à votre taux d’endettement en pourcentage.
Par exemple, un ménage perçoit 4 200 euros nets par mois. Il rembourse déjà un prêt auto de 250 euros et un crédit à la consommation de 150 euros. Il souhaite souscrire un crédit immobilier avec une mensualité de 1 000 euros. Ses charges totales de crédit seraient donc de 1 400 euros. Le calcul donne : 1 400 divisé par 4 200, multiplié par 100, soit 33,3 %.
Ce taux reste inférieur au seuil de 35 %, ce qui peut être favorable. Toutefois, la banque regardera aussi d’autres éléments : stabilité professionnelle, apport personnel, gestion des comptes, niveau d’épargne, reste à vivre et composition du foyer. Le calcul du taux d’endettement est donc indispensable, mais il ne suffit pas toujours à garantir l’obtention d’un financement.
Pour obtenir un calcul fiable, il faut retenir les revenus réguliers, stables et vérifiables. Les banques privilégient généralement les revenus nets avant impôt, car ils représentent la base la plus utilisée dans l’analyse d’un dossier de crédit. Le salaire net, les pensions de retraite, certaines pensions alimentaires reçues ou encore des revenus locatifs peuvent être intégrés, sous conditions.
Les revenus variables sont traités avec prudence. Les primes, commissions, heures supplémentaires ou revenus d’indépendant peuvent être pris en compte s’ils sont récurrents et justifiés sur plusieurs années. Un établissement prêteur pourra lisser ces montants afin d’obtenir une moyenne réaliste. L’objectif est d’éviter de surestimer votre capacité de remboursement.
Les allocations familiales peuvent parfois entrer dans le calcul, notamment si elles sont perçues de manière durable. En revanche, les aides temporaires, les remboursements ponctuels, les revenus exceptionnels ou les primes non garanties sont souvent exclus. La logique est simple : seuls les revenus susceptibles de se maintenir pendant la durée du crédit sont considérés comme suffisamment fiables.
Les charges à retenir sont principalement les mensualités de crédits en cours et celles du futur emprunt envisagé. Il s’agit des crédits immobiliers, prêts personnels, crédits auto, prêts travaux, crédits renouvelables ou encore prêts étudiants. Si vous êtes caution d’un prêt, cette situation peut également être étudiée par la banque, même si elle n’entre pas toujours mécaniquement dans le calcul.
Le loyer est un cas particulier. Si vous demandez un crédit immobilier pour acheter votre résidence principale et que votre loyer disparaît après l’achat, il n’est généralement pas comptabilisé dans le futur taux d’endettement. En revanche, si vous conservez ce loyer ou si vous réalisez un investissement locatif, il peut être intégré dans l’analyse. Les pensions alimentaires versées sont aussi considérées comme des charges récurrentes.
Les dépenses courantes comme l’alimentation, l’énergie, l’assurance habitation, le téléphone ou les transports ne sont pas directement incluses dans la formule du taux d’endettement. Elles sont toutefois prises en compte indirectement à travers l’étude du reste à vivre. C’est pourquoi deux emprunteurs ayant le même taux peuvent recevoir des réponses différentes selon leur niveau de dépenses et leur situation familiale.
Prenons le cas d’un couple avec deux revenus nets mensuels : 2 300 euros pour l’un, 1 900 euros pour l’autre, soit 4 200 euros au total. Le couple rembourse déjà 180 euros par mois pour un prêt auto et 120 euros pour un crédit travaux. Il envisage un crédit immobilier avec une mensualité de 1 150 euros.
Les charges de crédit atteindraient donc 1 450 euros par mois. En appliquant la formule, 1 450 divisé par 4 200 puis multiplié par 100, le taux d’endettement ressort à 34,5 %. Le dossier se situe juste sous le seuil de référence de 35 %, ce qui peut être acceptable, à condition que le reste du profil soit solide.
Si ce même couple avait une mensualité immobilière de 1 300 euros, les charges totales monteraient à 1 600 euros. Le taux passerait alors à environ 38,1 %. Dans ce cas, la banque pourrait demander de réduire le montant emprunté, d’allonger la durée du prêt, d’augmenter l’apport ou de solder un crédit existant avant de donner son accord.
Le seuil de 35 % vise à limiter le risque de surendettement et à préserver un équilibre entre remboursement du crédit et dépenses de la vie quotidienne. Pour un crédit immobilier, il inclut en principe l’assurance emprunteur. Cela signifie que la mensualité étudiée par la banque n’est pas seulement le remboursement du capital et des intérêts, mais le coût total mensuel du prêt.
Ce plafond ne doit pas être interprété de façon isolée. Un ménage avec des revenus confortables peut conserver un reste à vivre élevé même avec un taux proche de 35 %. À l’inverse, un foyer aux revenus plus modestes peut se trouver en difficulté avec un taux pourtant inférieur. Le reste à vivre est donc un complément essentiel au taux d’endettement.
Les banques disposent parfois d’une marge de flexibilité, notamment pour certains profils : revenus élevés, épargne importante, achat sécurisé, évolution professionnelle favorable ou investissement cohérent. Mais cette flexibilité reste encadrée. Un dossier très au-dessus du seuil aura généralement besoin d’arguments solides pour être accepté.
Le taux d’endettement mesure une proportion. Le reste à vivre, lui, mesure une somme disponible après paiement des charges de crédit. Il permet d’évaluer ce qu’il vous reste chaque mois pour payer les dépenses courantes : logement, alimentation, transports, santé, impôts, loisirs et imprévus. Cette notion est particulièrement importante pour apprécier la réalité de votre budget.
Imaginons deux emprunteurs avec un taux d’endettement identique de 33 %. Le premier gagne 2 000 euros par mois, le second 6 000 euros. Leur taux est le même, mais leur marge financière après remboursement n’a rien de comparable. C’est pourquoi les banques examinent à la fois le pourcentage d’endettement et le niveau de ressources disponibles.
Pour un foyer avec enfants, le reste à vivre attendu sera logiquement plus élevé que pour une personne seule. Les dépenses incompressibles ne sont pas les mêmes. Cette approche évite de raisonner uniquement à partir d’un seuil théorique et permet d’adapter l’analyse à la composition du ménage.
Si votre taux d’endettement est trop élevé, plusieurs solutions peuvent être envisagées avant de déposer une demande de crédit. La première consiste à réduire les charges existantes, par exemple en remboursant un petit crédit à la consommation. Même une mensualité de 100 ou 150 euros peut peser dans le calcul et limiter votre capacité d’emprunt.
Une autre option consiste à augmenter l’apport personnel. En empruntant moins, vous réduisez la mensualité et donc le taux d’endettement. L’allongement de la durée du prêt peut aussi diminuer la mensualité, mais il augmente généralement le coût total du crédit. Cette solution doit donc être étudiée avec prudence, en tenant compte du coût global du financement.
Le regroupement de crédits peut parfois alléger les mensualités en étalant le remboursement sur une durée plus longue. Il peut rendre un budget plus lisible, mais il n’est pas neutre : il peut générer des frais et augmenter le montant total remboursé. Avant de choisir cette solution, il est recommandé de comparer plusieurs scénarios et de vérifier l’économie réelle à court et long terme.
La première erreur consiste à oublier certaines charges, notamment les crédits renouvelables peu utilisés, les prêts étudiants différés ou les pensions alimentaires. Même si leur montant semble faible, ces engagements peuvent modifier sensiblement le résultat. Pour un calcul fiable, il faut partir d’une vision complète de ses charges financières.
La deuxième erreur est de surestimer ses revenus. Une prime exceptionnelle, un bonus incertain ou des revenus locatifs non sécurisés ne doivent pas être intégrés sans prudence. La banque cherchera toujours à vérifier la stabilité des ressources. Un calcul trop optimiste peut donner une fausse impression de marge et conduire à un projet difficile à soutenir.
Enfin, il ne faut pas confondre taux d’endettement acceptable et budget confortable. Un taux proche de 35 % peut être supportable pour certains ménages, mais trop contraignant pour d’autres. Avant de s’engager, mieux vaut simuler plusieurs situations, intégrer les imprévus et conserver une épargne de sécurité.
Calculer son taux d’endettement revient à comparer ses charges de crédit à ses revenus mensuels nets. La formule est simple, mais son interprétation demande du recul. Le seuil de 35 % reste une référence importante, surtout pour un prêt immobilier, mais il doit être lu avec d’autres critères comme le reste à vivre, la stabilité des revenus et la qualité de gestion du compte.
Avant toute demande de financement, réaliser ce calcul permet d’anticiper la réponse de la banque, d’ajuster son projet et d’éviter un engagement trop lourd. Un taux maîtrisé n’est pas seulement un argument pour obtenir un crédit : c’est aussi une protection pour préserver durablement son équilibre financier.


