
Calculer le taux d’un emprunt n’est pas seulement une affaire de pourcentage affiché sur une offre bancaire. Derrière ce chiffre se cachent le coût réel du crédit, la durée de remboursement, l’assurance, les frais annexes et la capacité de l’emprunteur à supporter ses mensualités. Comprendre ces éléments permet de comparer les propositions avec méthode et d’éviter les mauvaises surprises avant de signer un prêt immobilier, un crédit à la consommation ou un financement professionnel.
Le taux d’un emprunt correspond au prix que l’emprunteur paie pour utiliser l’argent prêté par une banque ou un organisme de crédit. Il est exprimé en pourcentage du capital emprunté. Plus ce taux est élevé, plus le coût total du crédit augmente, même si la mensualité peut sembler abordable au premier regard.
Dans la pratique, il faut distinguer plusieurs notions. Le taux nominal, parfois appelé taux débiteur, sert à calculer les intérêts dus à la banque. Il ne tient toutefois pas compte de tous les frais. Pour mesurer le coût global, l’indicateur le plus complet reste le TAEG, ou taux annuel effectif global.
Le TAEG inclut le taux nominal, les frais de dossier, les frais de garantie, les commissions éventuelles et, lorsque l’assurance est obligatoire, son coût. C’est donc le chiffre de référence pour comparer deux offres de prêt. Une proposition avec un taux nominal bas peut finalement être moins intéressante si ses frais annexes sont élevés.
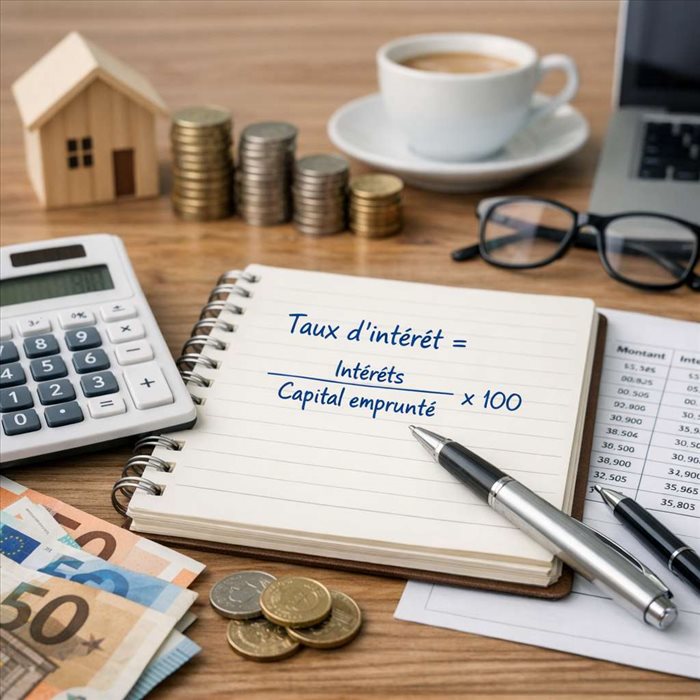
Pour comprendre le mécanisme, il est utile de partir d’un calcul simple. Les intérêts d’un emprunt dépendent de trois éléments : le capital emprunté, le taux appliqué et la durée du crédit. Dans une approche simplifiée, les intérêts peuvent être estimés avec la formule suivante : capital emprunté multiplié par le taux annuel, puis multiplié par la durée en années.
Par exemple, pour un prêt de 100 000 euros à un taux annuel de 4 % sur un an, les intérêts théoriques s’élèvent à 4 000 euros. Ce calcul donne une première idée du prix de l’argent emprunté, mais il ne reflète pas toujours la réalité d’un crédit amortissable.
Dans la plupart des prêts immobiliers et des crédits à la consommation, l’emprunteur rembourse chaque mois une partie du capital et une part d’intérêts. Au fil du temps, la part des intérêts diminue, car elle est calculée sur le capital restant dû. C’est pourquoi le tableau d’amortissement est indispensable pour connaître précisément le montant payé mois après mois.
Il arrive que l’on connaisse le montant emprunté, la durée et la mensualité, mais pas le taux exact. Dans ce cas, le calcul est plus complexe, car il faut retrouver le taux qui permet d’obtenir cette mensualité. Les banques utilisent des formules financières ou des simulateurs intégrant le principe de l’actualisation.
Pour un crédit amortissable à mensualités constantes, la mensualité dépend du capital, du taux périodique et du nombre total d’échéances. Le taux annuel est d’abord transformé en taux mensuel, puis appliqué au capital restant dû. C’est ce mécanisme qui explique pourquoi deux prêts de même montant peuvent coûter très différemment selon leur durée.
Un exemple permet de mieux visualiser l’impact. Un emprunt de 200 000 euros sur 20 ans à 3,5 % génère une mensualité plus élevée qu’un prêt sur 25 ans, mais son coût total est souvent inférieur. En allongeant la durée, l’emprunteur réduit ses mensualités, mais paie des intérêts pendant plus longtemps.
Pour calculer correctement le taux d’un emprunt, il faut éviter de mélanger les indicateurs. Le taux nominal sert uniquement à calculer les intérêts bancaires. Il ne donne donc qu’une vision partielle. Le TAEG, lui, permet d’évaluer le coût complet du financement sur une base annuelle.
Le taux d’assurance mérite également une attention particulière. Dans un prêt immobilier, l’assurance emprunteur peut représenter une part importante du coût global. Elle protège l’emprunteur et la banque en cas de décès, d’invalidité ou d’incapacité de travail, selon les garanties souscrites.
Son calcul varie selon les contrats. Certaines assurances sont calculées sur le capital initial, ce qui donne une cotisation stable pendant toute la durée du prêt. D’autres sont calculées sur le capital restant dû, avec une cotisation qui diminue progressivement. Cette différence peut modifier sensiblement le coût final de l’assurance.
Le taux d’un emprunt n’est pas fixé au hasard. Il dépend d’abord du contexte économique, notamment des taux directeurs des banques centrales et du coût de refinancement des établissements prêteurs. Lorsque les taux de marché augmentent, les crédits deviennent généralement plus chers.
La situation de l’emprunteur joue aussi un rôle déterminant. Une banque évalue le risque avant de prêter. Elle analyse les revenus, la stabilité professionnelle, l’apport personnel, l’épargne disponible, la gestion des comptes et le niveau d’endettement. Un profil solide peut obtenir un taux plus avantageux qu’un dossier jugé plus fragile.
Avant de demander un prêt, il est donc utile d’estimer sa capacité de remboursement. Le niveau d’endettement reste un repère central, et un guide détaillé explique la méthode pour mesurer précisément la part des revenus consacrée aux charges de crédit.
La durée d’un emprunt influence à la fois le montant des mensualités et le coût total. Plus la durée est longue, plus les mensualités sont faibles, ce qui peut faciliter l’acceptation du dossier. Mais cette souplesse a un prix : les intérêts sont payés sur une période plus étendue.
Un prêt immobilier sur 15 ans coûte souvent moins cher qu’un prêt sur 25 ans, même si la mensualité est plus élevée. La différence peut atteindre plusieurs dizaines de milliers d’euros selon le capital emprunté et le taux appliqué. C’est pourquoi il faut comparer non seulement la mensualité, mais aussi le montant total remboursé.
La bonne durée dépend de l’équilibre entre confort budgétaire et optimisation financière. Une mensualité trop élevée peut fragiliser le foyer en cas d’imprévu. À l’inverse, une durée inutilement longue peut alourdir le crédit. Le calcul doit donc intégrer les revenus, les charges, l’épargne de sécurité et les projets à moyen terme.
Comparer deux emprunts ne consiste pas à regarder uniquement le taux nominal. Il faut examiner l’ensemble des conditions : TAEG, assurance, frais de dossier, garanties, pénalités de remboursement anticipé et modularité des échéances. Une offre légèrement plus chère peut parfois être plus adaptée si elle apporte davantage de souplesse.
Le premier réflexe consiste à demander un tableau d’amortissement pour chaque proposition. Ce document détaille, mois par mois, la part de capital remboursé, les intérêts payés et le capital restant dû. Il permet d’identifier clairement le coût réel du prêt et d’anticiper l’impact d’un remboursement anticipé.
Il est également recommandé de comparer les assurances séparément. Depuis les évolutions réglementaires récentes, les emprunteurs disposent de plus de liberté pour choisir ou changer d’assurance de prêt, à condition de présenter des garanties équivalentes. Une délégation d’assurance peut réduire le coût total sans modifier le taux bancaire.
L’une des erreurs les plus courantes consiste à confondre taux bas et crédit économique. Un taux nominal attractif peut être compensé par des frais élevés ou une assurance coûteuse. Le TAEG reste donc l’indicateur le plus fiable pour comparer les offres dans leur globalité.
Une autre erreur consiste à se focaliser uniquement sur la mensualité. Une mensualité faible peut sembler rassurante, mais elle résulte souvent d’une durée plus longue. Dans ce cas, le coût total augmente. Il faut toujours mettre en parallèle le montant payé chaque mois et le coût global de l’emprunt.
Enfin, il ne faut pas négliger les hypothèses de vie. Un changement professionnel, une naissance, un achat futur ou une baisse temporaire de revenus peuvent modifier la capacité de remboursement. Un bon calcul de taux doit s’accompagner d’une analyse prudente du budget et d’une marge de sécurité suffisante.
Calculer le taux d’un emprunt revient à comprendre combien coûte réellement l’argent emprunté. Le taux nominal permet de calculer les intérêts, mais le TAEG donne une vision plus complète en intégrant les frais obligatoires. Pour une décision fiable, il faut aussi tenir compte de l’assurance, de la durée, des mensualités et du capital restant dû.
Le meilleur taux n’est pas toujours le plus bas affiché. C’est celui qui correspond au profil de l’emprunteur, à son projet et à sa capacité de remboursement. Avant de signer, comparer plusieurs offres, lire le tableau d’amortissement et vérifier le coût total du crédit restent les démarches les plus sûres pour emprunter dans de bonnes conditions.


